Perfil del Comprador · 18 a 27 años
Generación Z y el primer studio en Río de Janeiro: ¿conviene más que seguir alquilando?
Recién graduados y profesionales que inician su carrera compran cada vez más temprano. Para esta generación, el studio funciona como protección financiera desde el primer inmueble.
Por qué conviene comprar temprano
Según el informe FipeZAP+ (2026), el valor promedio del alquiler en Río de Janeiro subió más que la inflación acumulada en los últimos 24 meses, lo que vuelve la cuenta "alquilar vs. financiar" cada vez más favorable para quien empieza temprano. Datos del IBGE (PNAD Contínua, 2025) y del Sinduscon-Rio muestran que la edad promedio del primer comprador de inmueble en la ciudad bajó de 34 a 29 años, impulsada justamente por esta tendencia.
El razonamiento es simple: si la cuota del financiamiento queda cerca de lo que ya pagarías de alquiler, la diferencia deja de ser un costo y pasa a ser patrimonio.
- Un valor de entrada menor hace viable el financiamiento sin necesidad de grandes ahorros previos.
- El pago inicial en cuotas durante la obra (flujo 30/70: 30% durante la obra, 70% a la entrega) reduce el impacto en el presupuesto mensual.
- Un studio bien ubicado te permite vivir en él o alquilarlo por temporada mientras tu carrera se consolida.
Cómo armar el pago inicial sin ahogar tu presupuesto
El mayor temor de quien compra su primer inmueble temprano es comprometer demasiado el ingreso mensual. En la práctica, los proyectos en plano diluyen ese impacto: en lugar de necesitar todo el pago inicial de una sola vez, el esquema más común lo divide en cuotas mensuales a lo largo de la obra (el llamado flujo 30/70: 30% en cuotas hasta la entrega, 70% financiado al obtener el habite-se, el permiso de ocupación). Esto significa que, en vez de reunir grandes ahorros antes de empezar, puedes comenzar ya pagando una cuota parecida a la de un alquiler, pero construyendo patrimonio en lugar de un gasto.
Antes de firmar, vale la pena simular tres escenarios: (1) el valor de la cuota durante la obra, (2) la cuota del financiamiento después de la entrega y (3) cuántos ingresos puede generar este studio si se alquila por temporada mientras todavía no necesitas vivir en él. Estos tres números juntos muestran si la cuenta realmente cierra para tu presupuesto actual.
Documentos y pasos prácticos para empezar
Para iniciar el proceso, la Generación Z suele necesitar reunir: comprobante de ingresos (recibo de sueldo, extracto de MEI —el régimen brasileño de microemprendedor individual— o declaración del impuesto sobre la renta), documento de identidad, CPF (número de identificación fiscal brasileño) y comprobante de domicilio. Quien todavía no tiene un historial crediticio extenso puede tener más facilidad comprando directamente con la desarrolladora (financiamiento directo, sin banco) que intentando de entrada un financiamiento bancario tradicional; vale la pena comparar las dos rutas antes de decidir.
MO.dO Copacabana: la opción más buscada por este perfil
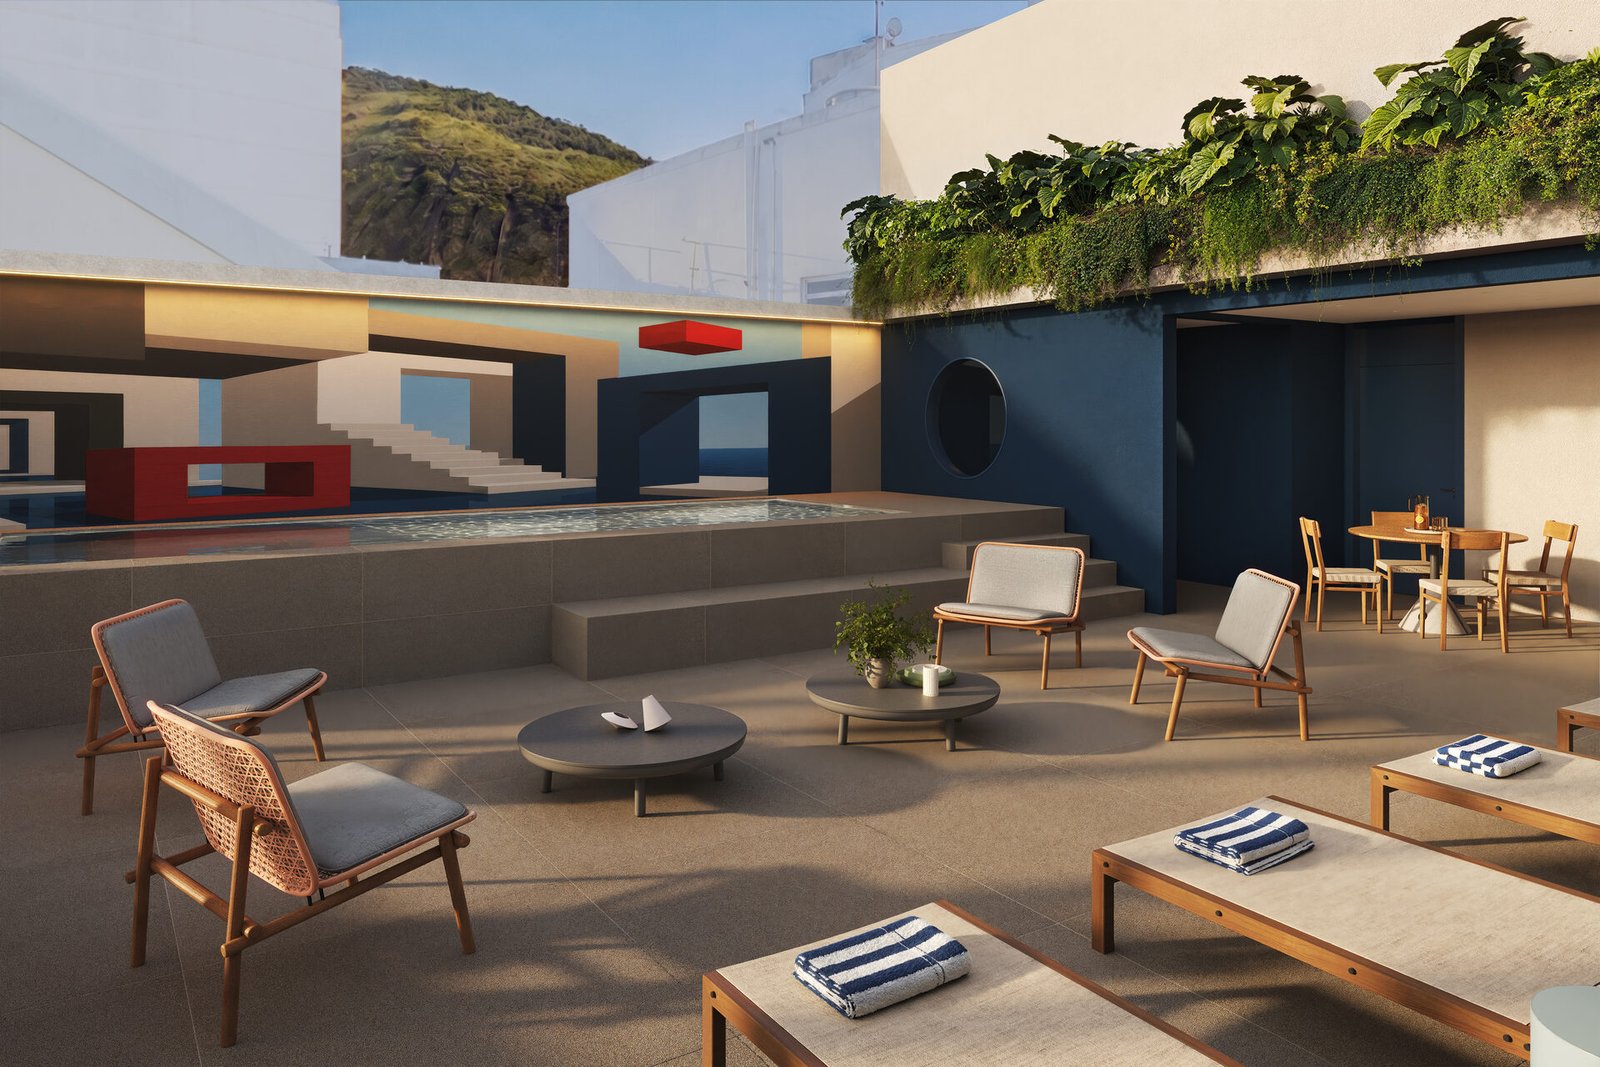
MO.dO Copacabana concentra gran parte de las búsquedas de los compradores más jóvenes en el sitio, ya que reúne un valor de entrada accesible, un barrio consolidado y un fuerte potencial de alquiler por temporada, lo que permite generar ingresos extra incluso antes de terminar de pagar el financiamiento. Copacabana sigue entre los barrios más buscados de Río tanto para vivir como para alquiler por temporada, lo que le da liquidez a la inversión si el plan cambia en el futuro.

Calcula antes de decidir
Simula la rentabilidad esperada de MO.dO Copacabana y compárala con una simulación de financiamiento por la Tabela Price (sistema brasileño de amortización con cuotas fijas).
Fuentes de esta investigación
- IBGE — Encuesta Nacional Continua por Muestra de Hogares (PNAD Contínua), 2025.
- ADEMI-RJ / Sinduscon-Rio — Indicadores del mercado inmobiliario de Río de Janeiro, 2025–2026.
- FipeZAP+ — Índice de precios de alquiler y venta residencial, 2026.
Contenido de carácter informativo. La rentabilidad y la valorización pueden variar según las condiciones del mercado.
¿No sabes si vale la pena dejar de alquilar ahora?
En una conversación de aproximadamente 20 minutos podemos analizar:
- Cuánto pagas hoy de alquiler
- Tu capacidad de pago inicial y de financiamiento
- Si conviene más comprar para vivir o para alquilar por temporada
- Si MO.dO Copacabana tiene sentido para ti
¿No sabes qué studio encaja en tu presupuesto?
Responde 3 preguntas y mira las opciones para tu perfil.
Mira también
- Perfil del comprador por generación: guía completa
- Millennials: ingresos extra y diversificación más allá de la cuenta de ahorro
- Generación X: patrimonio y refuerzo de la jubilación
- Baby Boomers: protección patrimonial y sucesión
- Cómo financiar un studio en Río de Janeiro
- Studio para Airbnb en Río: guía completa 2026
Preguntas frecuentes
¿Vale la pena comprar un studio a los veintitantos años en lugar de alquilar?
En la mayoría de los casos, sí, cuando la cuota del financiamiento queda cerca de lo que ya pagarías de alquiler: en lugar de pagar el inmueble de otra persona, la Generación Z construye patrimonio propio desde temprano, con la ventaja adicional de poder alquilarlo por temporada en los períodos en que quede desocupado.
¿Hace falta tener muchos ahorros para empezar?
No necesariamente. Los proyectos en plano suelen trabajar con un pago inicial en cuotas a lo largo de la obra (flujo 30/70), lo que reduce el monto necesario de inmediato.
¿Qué proyecto suele ser el más buscado por la Generación Z?
MO.dO Copacabana concentra buena parte de las búsquedas de los compradores más jóvenes, ya que reúne un valor de entrada más accesible, un barrio consolidado y un fuerte potencial de alquiler por temporada.
Empieza a construir patrimonio en MO.dO Copacabana
Mira planos y precios, y simula la rentabilidad antes de decidir.